カードの借金でお困りですか?任意整理の無料相談をご利用下さい。
任意整理の実績2万件以上!苦しいカード返済の改善へ
任意整理相談センター
運営:かながわ総合法務事務所
神奈川県横浜市西区高島2-14-12
ヨコハマジャスト2号館5階
(横浜駅東口より徒歩3分)
受付時間 | 平日:9:00~20:00 土曜:10:00~16:00 |
|---|
定休日 | 日曜・祝日 |
|---|
借金500万円に任意整理を行った事例
借金500万円の任意整理について、Mさんの事例を元に解説します。
買い物でのリボ払い多用をきっかけに、借金を増やしてしまったMさん。
最終的には、自転車操業となっていたことや体調不良をきっかけに、任意整理を行いました。
任意整理を行い、毎月15万円→毎月8万4000円の返済に下げることができ、収入の範囲内で生活ができるようになりました。
500万円ほどの借金の任意整理では、毎月8~10万円ほどの返済におさまることが一般的です。
・自転車操業になっており借金を減らせない
・収入の範囲内で生活ができていない(赤字)
このような方は、本事例を参考にしてみて下さい。
目次)500万円の任意整理
Mさんの借金の状況
借入れの内容(8社・500万)
・クレディセゾン(120万円)
・ポケットカード(100万円)
・イオン(90万円)
・三井住友カード(70万円)
・みずほ銀行(50万円)
・アイフル(30万円)
・アコム(30万円)
・auペイカード(10万円)
借金をしたきっかけ
Mさんは、仕事と家庭のストレスから買い物依存症になってしまい、洋服や雑貨などをリボ払いで多数購入、頻繁に外食を行うなどで借金が増えてしまったようです。
そして、借金が300万円を超えたころから返済資金の捻出に苦しみ、「他社から借りて返す」という自転車操業の状態になってしまいました。
その結果、みずほ銀行・アイフル・アコム・auペイカードなど、新規の借入先も増えてしまいました。
この頃に体調不良も重なり収入も減少、生活費も借入れに頼るになり借金はみるみる増加。
最終的には、500万円近い借金になってしまったようです。
家計の状況
Mさんの手取り給与は20万円ほど、夫との2人暮らしでMさんは食費を負担していました。
Mさんのカード会社への返済は毎月15万円ほど(リボ払いで変動)。
食費(7万円)や自身のスマホ代(1万円)・交際費(2万円)・医療費(1万円)を加えると赤字で、この赤字を借入れで補っている状態でした。
手取り20万円の範囲内で、8社への返済+必要生活費を捻出できるように、任意整理を行うこととなりました。
この任意整理のポイント
借金の多くが買い物だった
Mさんはリボ払いで、買い物の後払いを多く利用していました。
「リボ払いにも任意整理できるのか?」
「買い物で洋服をたくさん買ってしまった」
「洋服がほとんど手元に残っていないが大丈夫か?」
任意整理をする前は、こうした点が不安だったようです。
この点に回答するなら、任意整理をする上で問題はありません。
リボ払いは任意整理の対象になり、任意整理後はリボ手数料の支払いもなくなります。
また、「洋服をたくさん買った=浪費」でも任意整理はできますし、買った洋服を返す必要もありません。
個人再生と悩んでいた
Mさんは、任意整理をするか?個人再生をするか?悩んでいました。
個人再生は、500万円の借金を最大で100万円まで減らせる強力な手続きです。
しかし、個人再生は、裁判所に申立てが必要で官報に載ります。
家族や職場に絶対に秘密にしたいMさんは、個人再生より返済額が多くても内緒にできる任意整理を選びました。
任意整理を行った結果
毎月の返済額の変化
自身で返済されている時は、毎月約15万円を返済(リボ払いで変動あり)していました。
任意整理後は、毎月8万4000円の返済となりました。
Mさんのケースでは、セゾン・ポケットカード・イオンで長期分割にできたことが、「返済額を下げられた」ポイントです。
任意整理を行い、カード返済が15万円→8万4000円になり、ギリギリですが収入の範囲で生活ができるようになりました。
★収入(手取り20万円)
★支出(合計19万4000円)
・8社への返済(8万4000円)
・食費(7万円)
・自身のスマホ代(1万円)
・交際費(2万円)
・医療費(1万円)
任意整理を行った結果は、以下の通りです。
| 借入先 | 月々の返済 | 返済回数 |
|---|---|---|
| クレディセゾン | 1万5000円 | 80回 |
| ポケットカード | 1万3000円 | 80回 |
| イオン | 1万2000円 | 75回 |
| 三井住友カード | 1万5000円 | 48回 |
| みずほ銀行 | 8000円 | 63回 |
| アイフル ※将来利息あり※ | 6000円 | 64回 |
| アコム | 1万円 | 30回 |
| auペイカード | 5000円 | 20回 |
利息・手数料のカット
任意整理を行い、アイフルを除く7社の今後の利息やリボ手数料の支払いはなくなりました。
アイフルについては、任意整理後も利息の支払いが発生しますが、18%→9%への減少となりました。
任意整理による効果
仮に、任意整理をせずに自力で500万円の返済を続けた場合、「毎月の返済額」「総返済額」は以下の通りです。
※元金500万・年15%の利息・手数料が発生するものとして仮定します。
(3年で自力完済する場合の目安)
・毎月の返済額:17万3326円
・総返済額:623万9736円
(元金500万円・利息分123万9736円)
(5年で自力完済する場合の目安)
・毎月返済額:11万8949円
・総返済額:713万6940円
(元金500万円・利息分213万6940円)
任意整理を行った場合と比較すると、その差が分かりやすいと思います。
(Mさんが行った任意整理の結果)
・毎月返済額:8万4000円
・総返済額:507万円
(元金500万円+アイフルの利息分7万ほど)
任意整理により「毎月の返済額」は下げられ、「総返済額」の負担も下がったことが分かると思います。
任意整理のスケジュール
Mさんのケースでは、以下のようなかたちで任意整理が進行しました。
・2026年3月に任意整理を開始
・同年6月に和解が完了
・同年7月から任意整理の返済がスタート
任意整理の費用は合計で30万5000円(税込)、手続き期間中である3月~6月の4か月の分割払いで精算が完了しました。
任意整理手続きの流れや、費用精算の形態も合わせて確認してみましょう。
相談・依頼
2026年3月、お問合せフォームから無料相談がありました。
任意整理をするか?個人再生を行うか?悩んでいましたが、「任意整理で頑張ってみる」「もし難しかったら個人再生や自己破産に切り替える」という内容で、依頼を受けました。
家計の状況を考慮し「毎月8万5000円以内に返済をおさめる」「状況によって交際費を削り返済額に充てる」という点を確認しました。
手続き開始
全8社へ受任通知を送付し、任意整理を開始しました。
これにより、各カードの支払いは停止しました。
また、一部のカードで支払いが遅れており、督促を受けていましたが、この督促も停止しました。
※受任通知送付後は代理人経由での連絡が原則となり、貸主から借主へ直接の連絡はなくなります。
司法書士費用(1回目)
3月25日の給料日に、初回の任意整理費用5万円のお支払いを頂きました。
受任通知の送付が終わり、各社からの債権届け(支払い残金の確認)を待機している段階です。
司法書士費用(2回目)
4月25日の給料日に、2回目の任意整理費用として8万5000円のお支払いを頂きました。
8社中6社の債権届けを確認し、あと2社の債権届を待機している状態です。
司法書士費用(3回目)
5月25日の給料日に、3回目の任意整理費用として、8万5000円のお支払いを頂きました。
全社の債権届けを確認し、目標値である月8万5000円以内の返済におさまるか?調整を行っている段階です。
任意整理の内容確認
Mさんと、任意整理の最終調整をLINEで行いました。
・予定通り、毎月8万5000円以内で任意整理が可能な旨
・生活状況に変化はないかの確認
・任意整理の返済開始は7月末日を予定
こうした最終確認を行いました。
司法書士費用(最終)
6月25日の給料日に、最終費用として8万5000円のお支払いを頂きました。
和解完了・和解書の送付
全8社と和解完了、和解書(返済の内容が記載された契約書)の取り交わしも完了しました。
この和解書をPDF化してMさんにLINEで送付、その後、和解書の内容の説明を行いました。
ご家族に秘密で「和解書原本を当事務所で保管して欲しい」旨の要望があったため、原本は当事務所で保管することになりました。
任意整理の返済へ
初回7月31日までを期限とする、任意整理の返済が開始しました。
以後、毎月末日を期限とする任意整理の返済が続きます。
本HPの記事の監修者
山口広樹(やまぐちひろき)
・神奈川県司法書士会2376号
・法務大臣認定番号801245号
・神奈川県行政書士会4407号
司法書士歴17年・行政書士歴15年。
かながわ総合法務事務所の司法書士・行政書士。
無料相談はこちら
お問合せはこちら
9:00〜20:00(土曜:10:00~16:00)
休業日:日曜・祝日
安心できる任意整理をご提案!
●任意整理の診断やご相談は電話・メール・LINEの全て無料!
●即日依頼もOK。最短当日で手続きをスタートできます
●費用の事前見積りOK!お気軽にお問合せ下さい。
かながわ総合法務事務所
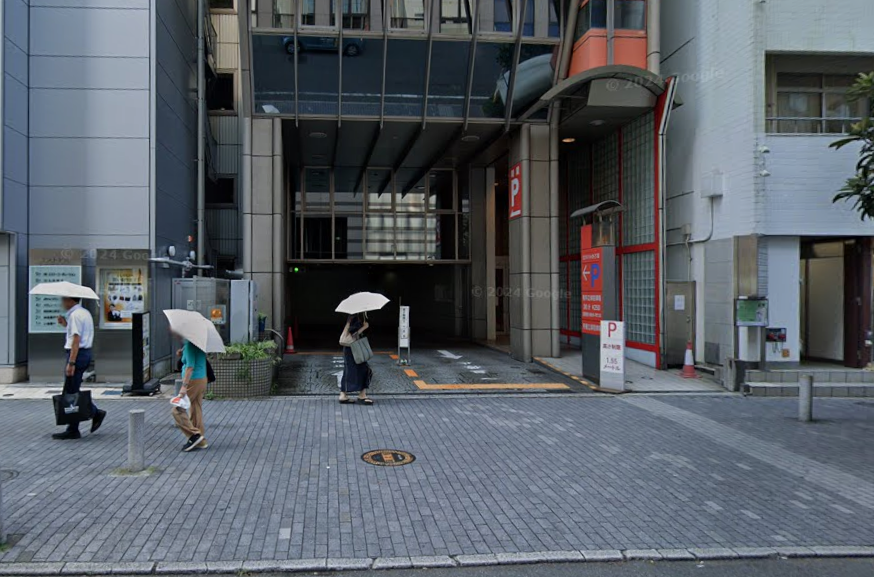
無料相談はこちらからどうぞ!
神奈川県横浜市西区高島2-14-12
ヨコハマジャスト2号館5階
任意整理の対応エリア
横浜市を始めとする神奈川県全域を中心に、全国の都道府県に対応しております。