カードの借金でお困りですか?任意整理の無料相談をご利用下さい。
任意整理の実績2万件以上!苦しいカード返済の改善へ
任意整理相談センター
運営:かながわ総合法務事務所
神奈川県横浜市西区高島2-14-12
ヨコハマジャスト2号館5階
(横浜駅東口より徒歩3分)
受付時間 | 平日:9:00~20:00 土曜:10:00~16:00 |
|---|
定休日 | 日曜・祝日 |
|---|
借金600万円を任意整理で改善した事例
借金600万円の任意整理について、Nさんの事例を元に解説します。
Nさんは、リボ払いやカードローンで毎月21万円の返済を行っていて、赤字家計になっていたため、任意整理を行いました。
任意整理を行い、毎月21万円の返済→毎月10万9000円の返済に下げた結果、家計を黒字化することに成功しました。
任意整理を行った場合の効果や流れなどを解説していきます。
目次)600万円の任意整理事例
Nさんの借金や生活の状況
借入れの内訳
・三菱UFJニコス(約186万円)
・PayPayカード(約124万円)
・セブンカード(約48万円)
・アコム(約69万円)
・オリコ(約98万円)
・住信SBIネット銀行(約49万円)
・LINEポケットマネー(約26万円)
借金をした経緯
Nさんは、将来の生活資金を増やしたいと思い、FXや株などの投資を始めたそうです。
最初は、貯金からその投資金を捻出していたようです。
しかし、損失により貯金が枯渇、クレジットカードの利用を始めたそうです。
勝ったり負けたりを繰り返していたそうですが、トータル収支ではマイナス。
最終的には、カードの返済資金が足りなくなり、自転車操業になっている状態でした。
Nさんの状況
Nさんは会社員で、1ヶ月の手取り収入は32万円ほどです。
奥さんはパート勤務で毎月8万円の収入あり、夫婦合わせて世帯収入40万円ある状態です。
上記のカード関係の支払い21万円の他、マンションの住宅ローン10万円・自動車のオートローン3万円の支払いもある状態でした。
これらの支払いで合計34万円が毎月発生しており、生活費に6万円しか充てられない状態でした。
生活費の不足分は借り入れで補っており、これが借金を増加させる原因となっていました。
任意整理を行った結果
毎月の返済額について
任意整理前は毎月約21万円を返済(リボ払いで変動あり)、任意整理後は毎月10万9000円の返済に変わりました。
任意整理以前の家計は赤字でしたが、カード返済が21万円→10万9000円に減少したことで、家計は黒字転換となりました。
180万円の残高がある三菱UFJニコスは、当事務所提携の弁護士で任意整理を行い、残りの6社は当事務所で任意整理を行いました。
収支などの全体管理は、当事務所が行いました。
| 借入先 | 月々の返済 | 返済回数 |
|---|---|---|
| 三菱UFJニコス | 毎月3万円 | 62回 |
| PayPayカード | 毎月2万円 | 60回 |
| セブンカード | 毎月8000円 | 60回 |
| アコム | 毎月2万1000円 | 36回 |
| オリコ | 毎月1万1000円 | 89回 |
| 住信SBIネット銀行 | 毎月1万4000円 | 35回 |
| LINEポケットマネー | 毎月5000円 | 52回 |
利息・リボ手数料カット
任意整理を行ったことで、全7社共に利息・リボ手数料のカットができました。
つまり、任意整理後の利息や手数料は0%(負担なし)になったため、600万円を支払えば完済できます。
この利息や手数料カットの効果も非常に大きいと言えます。
任意整理の効果を検証
仮に、任意整理をせずに自力で600万円の返済を続けた場合、「毎月の返済額」「総返済額」は以下の通りです。
任意整理を行った場合と比較すると、その差が分かりやすいと思います。
※元金600万・年15%の利息・手数料が発生するものとして仮定します。
(自力で3年で完済する場合の目安)
・毎月の返済額:20万7991円
・総返済額:748万7676円
(元金600万円・利息分148万7676円)
(自力で5年で完済する場合の目安)
・毎月返済額:14万2739円
・総返済額:856万4340円
(元金600万円・利息分256万4340円)
(Nさんが行った任意整理の結果)
・毎月返済額:10万9000円
・総返済額:600万円
(元金600万円のみ)
任意整理により「毎月の返済額」は下げられ、「総返済額」の負担も下がったことが分かると思います。
Nさんの任意整理の流れ
Nさんのケースでは、以下のようなかたちで任意整理が進行しました。
・2026年2月に任意整理を開始
・同年5月に和解が完了
・同年6月から任意整理の返済がスタート
任意整理の費用は合計で33万円(税込)、手続き期間中である2月~5月の4か月の分割払いで精算が完了しました。
任意整理手続きの流れや、費用精算の形態も合わせて確認してみましょう。
相談・依頼
2026年2月に、当事務所の無料相談を利用されました。
無料相談を経て「全7社を毎月11万円以内の返済にする」という条件で、任意整理の依頼へと至りました。
任意整理の開始
三菱UFJニコスの任意整理を、当事務所提携の弁護士事務所へ依頼されました。
※140万円を超える任意整理は、弁護士の権限になります。
残り6社は、当事務所で任意整理をスタート。
全7社へ介入通知の送付を行い、これにより各カードの支払いは停止しました。
弁護士費用のお支払い
2月25日の給料日に、弁護士事務所の任意整理費用5万5000円の支払いをされました。
弁護士事務所での任意整理は1社(ニコス)のみなので、5万5000円の費用で完了です。
司法書士費用(1回目)
3月25日の給料日に、当事務所の1回目の任意整理費用として、10万円の支払いをされました。
各社の債権調査も順調に進行し、全7社中5社に関しては、支払い残金の目安が分かりました。
司法書士費用(2回目)
4月25日の給料日に、当事務所の2回目の任意整理費用として、10万円の支払いをされました。
全7社の債権調査が完了し、各社との和解検討に入っている段階です。
最終調整
任意整理の最終調整を、Nさんと行いました。
・全社11万円以内で任意整理できる見込み。
・任意整理の返済開始は6月末日を予定
こうした最終確認を行いました。
また、ニコスの任意整理を担当する弁護士からも、同様の確認を行って頂きました。
和解完了
5月中に、全7社全ての和解が完了しました。
当初の予定より3000円ほど返済額を下げられ、任意整理で行う毎月返済額は10万9000円となりました。
司法書士費用(最終)と和解書のお渡し
5月25日の給料日に、最終の任意整理費用として、7万5000円の支払いをされました。
3・4・5月で計27万5000円の費用を頂き、ニコスを除く6社分の司法書士費用の精算も完了しました。
各社との任意整理の合意書(和解書)を、Nさんにお渡ししました。
任意整理の返済へ
6月25日の給料日、ここから任意整理の返済が開始します。
任意整理開始時にいったん停止していた各社への返済が、この時点から再開されます。
初回は端数分の支払いとなり、7社合わせて7万円程度の返済となりました。
翌7月25日分より、通常返済となり毎月10万9000円の返済となります。
この任意整理のポイント
任意整理で借金の原因は問われない
Nさんの借金は、大半がFXや株式などの「投資」が占めます。
ギャンブルや投資でできた借金は、破産をする上では問題になります。
浪費でできた借金とみなされ、破産が認められない場合があるからです。
一方、任意整理では、借金ができた原因は問われません。
つまり、投資やギャンブルでできた借金でも、任意整理をする上では支障はありません。
借金を秘密にしていた
Nさんの奥さんには、カードの支払いが600万円あることは秘密です。
貯金を0にしてしまい、借金が600万円もあることがバレたら、離婚されてしまうとのことでした。
そのため、Nさんとしては「裁判所に記録の残る破産や個人再生は避けたい」という希望でした。
任意整理の手続きでは、裁判所は関与しません。
また、奥さんがカード会社に問合せをしても、任意整理の内容は教えてもらえません。
そのため、1番秘密を守りやすい任意整理を選択したというわけです。
住宅ローンや車ローンに影響なし
任意整理は、希望しないローンは除外できます。
Nさんの例では、住宅ローン・自動車ローンは除外して任意整理を行いました。
このように、「カードの借金だけ」を整理できるのも、任意整理の特徴です。
個人再生では、住宅ローンは外せますが、自動車ローンは整理対象です。
自己破産では、住宅ローンも車のローンも整理対象です。
本HPの記事の監修者
山口広樹(やまぐちひろき)
・神奈川県司法書士会2376号
・法務大臣認定番号801245号
・神奈川県行政書士会4407号
司法書士歴17年・行政書士歴15年。
かながわ総合法務事務所の司法書士・行政書士。
無料相談はこちら
お問合せはこちら
9:00〜20:00(土曜:10:00~16:00)
休業日:日曜・祝日
安心できる任意整理をご提案!
●任意整理の診断やご相談は電話・メール・LINEの全て無料!
●即日依頼もOK。最短当日で手続きをスタートできます
●費用の事前見積りOK!お気軽にお問合せ下さい。
かながわ総合法務事務所
無料相談はこちらからどうぞ!
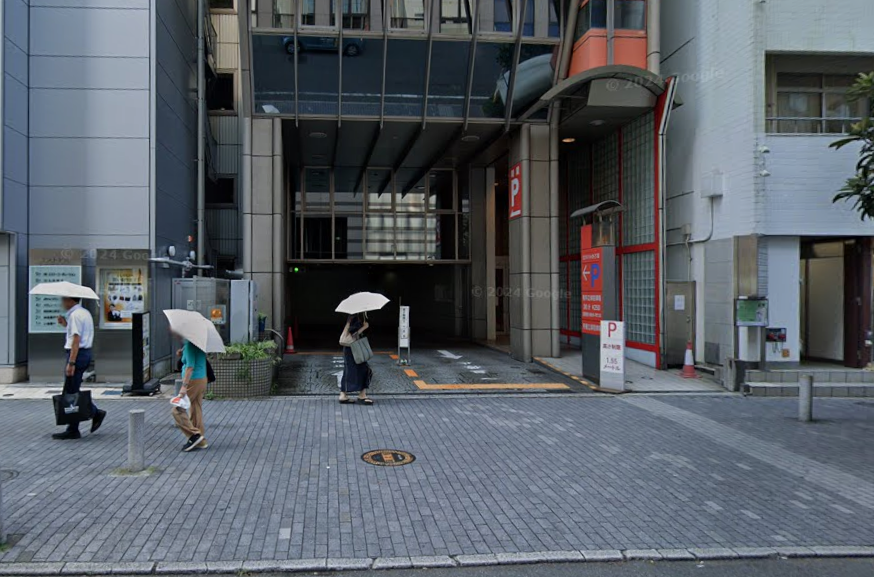
神奈川県横浜市西区高島2-14-12
ヨコハマジャスト2号館5階
任意整理の対応エリア
横浜市を始めとする神奈川県全域を中心に、全国の都道府県に対応しております。