カードの借金でお困りですか?任意整理の無料相談をご利用下さい。
任意整理の実績2万件以上!苦しいカード返済の改善へ
任意整理相談センター
運営:かながわ総合法務事務所
神奈川県横浜市西区高島2-14-12
ヨコハマジャスト2号館5階
(横浜駅東口より徒歩3分)
受付時間 | 平日:9:00~20:00 土曜:10:00~16:00 |
|---|
定休日 | 日曜・祝日 |
|---|
支払督促が簡易裁判所から届いた場合にはどう対応すべき?
「支払督促が裁判所から届いた…」
「支払督促が届いた場合の対応は?」
支払督促(しはらいとくそく)とは、簡易裁判所を通して行われる滞納金の請求です。
支払督促が届いた場合のポイントは「督促異議を行う」ことです。
この督促異議を行わなかった場合、強制執行される可能性もあるので注意が必要です。
なお、支払督促が送付されても、任意整理で分割払いにできた事例は多くあります。
支払督促が届いた場合の対応は、素人の方には難しいものです。
こうした対応は司法書士や弁護士に依頼が可能であり、当センターでも、支払督促への対応やは行っています。
無料相談も行っておりますので、まずはご相談ください。
(目次)支払督促が届いた場合の対応
支払督促について
支払督促とはどんなもの?
債権者(貸主)が申立てを行うと、簡易裁判所から相手方(借主)に支払いを命じる通知が発送されます。
これが支払督促と呼ばれるもので、「裁判所を使った滞納金の回収」と考えれば分かりやすいでしょう。
・クレジットカード
・消費者金融の借入
・銀行カードローン
・携帯料金
・エステ・美容整形などの料金
例えば、こうした支払いを滞納すると支払督促が送られてくることがあります。
滞納から一定期間は、貸主自らが、電話やメール、手紙などで督促を行います。
こうした督促を行っても支払いがない場合に、貸主が支払督促の申立て(裁判所に訴える場合もあり)をするケースが多いと言えます。
一般の督促より強力である
支払督促は簡易裁判所の名のもと送られるものなので、一般の督促状よりも強力なものです。
(一般の督促状)
貸主が自社で発行している督促状。強制執行などを行う債務名義にはならない
(支払督促)
裁判所のお墨付きの督促状。支払督促が確定すると、強制執行が可能になる
支払督促が届いた場合の対応
督促異議の申立てを行う
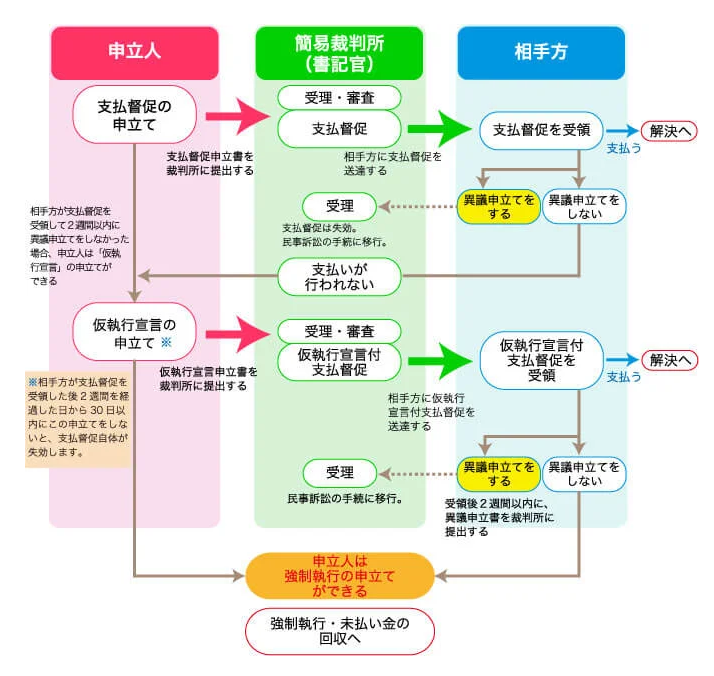
支払督促の封書が届いたら、督促異議の申し立てをする必要があります。
送られた封書に「督促異議の申立書」が同封されているので、この申立書に必要事項を記載、これを裁判所に提出すれば大丈夫です。
注意点は、督促異議には「支払督促が届いてから2週間以内」という期限があることです。
この期間を過ぎると、仮執行宣言付き支払督促へ移行します。
この2回目の仮執行宣言付き支払督促の段階でも督促異議は可能ですが、これが最後のチャンスです。
このいずれかのタイミングで督促異議を提出しないと支払督促は確定し、債務名義(さいむめいぎ)となります。
債務名義となると、貸主は、いつでも差押えを行える段階になるので注意しましょう。
督促異議を行うとどうなる?
督促異議があると、その内容に関わらず通常訴訟に移行します。
訴訟に移行するとまずいのでは?と思う方もいるかもしれませんが、支払督促が確定するよりは、ましという考えです。(確定すると強制執行が容易になるため)
通常訴訟に移行するまでには時間があるため、この期間内に貸主と話し合いを進めて、今後の支払いに目途をつければ大丈夫です。
今後の支払いに目途がつけば、通常訴訟で争う必要もなくなります。
いったん督促異議を提出して(通常訴訟以降までの)時間を稼ぎ、その間に話し合いを進めるようにするのが、一般的な対応策です。
支払督促を放置すると危ない
強制執行を受ける恐れがある
支払督促が届いたのに、これを放置してしまっているケースも見受けられます。
前述のとおり、
・支払督促が届いてから2週間以内
・仮執行宣言付き支払督促が届いてから2週間位以内
このいずれかのタイミングで督促異議を申し立てないと支払督促が確定します。
そして、支払督促が確定すると「債務名義(さいむめいぎ)」になります。
債務名義とは、財産の差押えができる印籠のようなもので、確定した支払督促を元に、あなたの財産を強制執行できるようになるというわけです。
「財産なんてなにもない」と安心しては危険です。
差押えは「銀行口座」や「お給料」にも可能なのです。
口座差押えについて
例えば、滞納金が50万円あって、150万円の預金がある銀行口座に差押えが入った場合。
50万円を返済に充てられ、銀行口座の残金は100万円になります。
滞納金50万円、預金10万円なら、10万円が引かれ銀行口座の残高は0円、40万円の滞納金の返済義務が残ります。
預金差し押さえの効果は1回きりのため、その後銀行口座に入金された預金には及びません。
給与差押さえについて
例えば、お給料が手取り20万円の場合、その1/4の5万円までは差押えが可能です。
この場合、20万円から5万円が引かれた、15万円の給与支給に変わります。
差し押さえられた5万円は、あなたの勤務先から債権者(貸主)へ返済が行われます。
給与以外にボーナスや退職金もその対象となり、正社員だけでなく、派遣社員、アルバイト・もパートも対象となります。
支払督促が届いても任意整理は間に合う?
支払督促と任意整理
支払督促が手元に届くと「裁判所に訴えられた…もうだめだ」と諦めてしまう方も多いです。
しかし、この段階で諦めるのは、まだ早いです。
支払督促が確定しない限り、任意整理で解決できるケースは多いからです。
当センターでは、今までに100件近くの支払督促事案に対応していますが、一般の任意整理と変わらない条件で和解できています。
任意整理が間に合うタイミング
中には、支払督促の対応を行わずに、支払督促がすでに確定してしまった方もいます。
こうしたケースの任意整理も行ったことがありますが、ほとんどのケースで間に合います。
(仮執行宣言の申立てがされても、まだ間に合います)
しかし、支払い督促が確定し、強制執行の申立てがなされた場合。この場合は、任意整理が難しいか、できたとしても条件的にかなり厳しくなります。
すでに強制執行できる状態のため、あえて話し合いの応じる必要がない…という貸主側の考えがあるからです。
早ければ早い対応ほど任意整理の和解は良い条件で可能、対応が遅ければ遅いほど条件は悪くなるということです。
支払督促と時効について
一般的な時効は最終返済日から5年
カード会社から借りたお金は、「最終返済日から5年」で消滅時効が成立します。
例えば、2020年4月27日が最終返済日で、これ以降滞納してしまった場合には、5年後の2025年4月27日24:00(5月2日0:00)に時効が成立するというわけです。
時効が認められると、元金だけでなく、これに付随する利息や遅延損害金といった全ての支払い義務がなくなります。
時効期間経過後に支払督促が申し立てられた場合
5年の時効期間が経過しても、時効の「援用」を行わなければ時効は成立しません。
「ただ期間が過ぎた」だけでは、時効の効果は発生しないということです。
そのため、最終返済日から5年経過している支払いでも、支払督促が届くことはあります。
(借主側から時効の援用がされない限り、貸主が請求を行うのは自由だから)
この場合、督促異議の際に「時効援用を主張する」流れとなります。
時効完成前に支払督促の申立てがあった場合
反対に、最終返済日から5年が経つ前に、支払督促の申立てをされた場合。
つまり、時効期間進行中(5年以内)に支払督促が届いた場合です。
この場合は「時効中断」の効力が発生し、それまでの時効期間が白紙になり、新たな時効期間を更新します。
例えば、2020年4月27日が最終返済日、2024年5月30日に支払督促の申立てがされた場合の事例で見てみましょう。
この場合、最終返済日の2020年4月27日の5年後、2025年4月27日に時効は成立しません。
支払督促が申し立てられた2024年5月30日にそれまでの時効期間は白紙になります。
そして、この支払督促が2024年6月30日に確定した場合、この10年後の2034年6月30日まで時効期間は更新されます。
本HPの記事の監修者
山口広樹(やまぐちひろき)
・神奈川県司法書士会2376号
・法務大臣認定番号801245号
・神奈川県行政書士会4407号
司法書士歴17年・行政書士歴15年。
かながわ総合法務事務所の司法書士・行政書士。
無料相談はこちら
お問合せはこちら
9:00〜20:00(土曜:10:00~16:00)
休業日:日曜・祝日
安心できる任意整理をご提案!
●任意整理の診断やご相談は電話・メール・LINEの全て無料!
●即日依頼もOK。最短当日で手続きをスタートできます
●費用の事前見積りOK!お気軽にお問合せ下さい。
かながわ総合法務事務所
無料相談はこちらからどうぞ!
神奈川県横浜市西区高島2-14-12
ヨコハマジャスト2号館5階
任意整理の対応エリア
横浜市を始めとする神奈川県全域を中心に、全国の都道府県に対応しております。