カードの借金でお困りですか?任意整理の無料相談をご利用下さい。
任意整理の実績2万件以上!苦しいカード返済の改善へ
任意整理相談センター
運営:かながわ総合法務事務所
神奈川県横浜市西区高島2-14-12
ヨコハマジャスト2号館5階
(横浜駅東口より徒歩3分)
受付時間 | 平日:9:00~20:00 土曜:10:00~16:00 |
|---|
定休日 | 日曜・祝日 |
|---|
アコムの任意整理は他社に比べて厳しい
アコムの任意整理(2026年現在)について解説します。
今までにアコムに任意整理を行ったケースは300件以上ありますが、他社に比べると和解条件は厳しいと言えます。
その理由は、多くのカード会社で残金の60回(5年)分割ができますが、基本的に、アコムでは「最長48回払いが限度」であることです。
「アコムの利用年数」に連動して、「任意整理の分割回数の長短が決まる」点も大きな特徴であり、利用年数が短いと任意整理をしても負担は大きくなります。
・アコム1年半の利用
→任意整理で残金を24回払い
・アコム3年の利用
→任意整理で残金を36回払い
・アコム5年の利用
→任意整理で残金を48回払い
なお、基本的に将来利息のカット(0%)は可能ですが、1年未満のアコム利用の場合にはカットは難しいと言えます。
アコム任意整理の特徴
アコムの任意整理ポイント
アコムは、任意整理の対応が他社に比べ厳しいと言えます。
例えば、残金90万円を任意整理した場合、毎月1万5000円×60回払い(5年)のようにできるカード会社は多く存在します。
しかし、アコムの任意整理では、毎月2万円×45回払い、毎月3万円×30回払いのように、「短期分割になる」ケースがあり、他社に比べ1か月の返済額が高くなる恐れがあるわけです。
・アコムをどのくらい利用しているか
・借金はどのくらいあるのか?
この2つが、アコムの任意整理ではポイントになってきます。
任意整理の分割回数について
アコムでは「今までにカードを利用していた年数」が、任意整理の分割回数に加味されます。
アコムの利用状況に応じて、任意整理の返済回数の長短が決まる仕組みです。
(過去の和解に基く分割払いの目安)
・アコム2年~3年程度の利用
→任意整理で24回~36回払いに着地する
・アコム3年~4年程度の利用あり
→任意整理で36回~48回払いに着地する
・アコム5年~10年の利用あり
→任意整理で48回払いに着地する。
やむを得ない事情があり60回(5年)払いにできたケースもあるが、ほぼ不可能。
基本的に「48回(4年)を超える分割は難しい」とアコムの交渉担当者は明言しているため、分割回数は48回払いが最長と考えたほうが無難です。
将来利息のカットについて
アコムを任意整理した場合、基本的に将来利息のカットは可能です。
アコムの通常利用では、多くのケースで15%~18%程度の利息が発生します。
しかし、任意整理をすると、その後の返済では利息0%になるというわけです。
なお、アコムの利用が1年未満の短期の場合、将来利息の完全カットは難しく、一部カットにとどまります。
短期分割でも任意整理すべきか?の判断
任意整理で短期分割(24回~36回など)になってしまう場合、肝となるのは「アコムの借金額」の大小です。
借金額が多いほど短期分割では負担が大きくなります。
例えば、残金90万円が24回(2年)払いになってしまうと、1か月の返済は3万7500円です。
この場合だと、任意整理前よりの返済額が上がってしまうため、「返済額を下げたい」という希望での任意整理は叶いません。
一方で、任意整理を行うと将来利息カットは可能になるため、総支払額は抑えられるというメリットはあります。
この両者を天秤にかけたうえで、任意整理をするか?しないか?判断するわけです。
任意整理と信用情報について
任意整理を行うと「信用情報に傷がつく」点がデメリットとして挙げられます。
アコムはCIC・JICCに加盟しているため、この2つの信用情報に傷がつきます。
信用情報に傷がつくと、以下のような制限が入ります。
・クレジットカードの利用が制限される
・ローン審査や保証会社の審査に通りずらくなる
任意整理を行った後は、こうした点に留意して生活が必要です。
| アコムの任意整理目安 | |
|---|---|
| 任意整理の有無 | できる |
| 分割払いの期間 | 12回~48回払い目安 |
| 将来利息の有無 | 基本なし。利用年数が1年未満はあり。 |
| 過払い金の有無 | あり(2007年6月18日以前からの利用で) |
| 滞納している場合 | 任意整理できるが損害金のカットは難しい |
| 時効成立のケース | あり(滞納時から原則5年経過) |
| 信用情報への登録 | CIC・JICCに事故登録される |
アコムから過払い金が発生する場合
過払い金とは?
過払い金とは「過去に払いすぎていた利息」のことです。
2010年6月以前、金利を定める利息制限法と出資法では矛盾がありました。
前者は利息の上限を15~20%と定め、後者は上限を29.2%と定めており、20%~29.2%の金利は「グレーゾーン金利」と呼ばれていました。
当時、多くの貸金業者は「出資法の範囲であれば罰則がない」ことを理由に、グレーゾーン金利(20%〜29.2%)で、お金を貸していました。
この2つの法律の間の金利が「グレーゾーン金利」にあたります。
このグレーゾーン金利で支払ったお金は「払いすぎ」「借主に返すべきお金」とされ、過払い金として返還請求ができる仕組みです。
アコムから過払い金が発生するケース
アコムで過払い金が発生するのは、以下の条件を満たしている人に限られます。
①2007年(平成19年)6月17日以前にアコムで初めて借入をした
②アコムのキャッシング利用である(ショッピング利用は対象外)
③最後にアコムと取引(返済・借入)した日から10年以内である
アコムは2007年6月18日に金利を引き下げているため、これ以降に新規契約した場合には、過払い金の対象とはなりません。
返済中の場合の対応
例えば、残50万に対して過払い金が30万円発生していると、借金20万に減らせます。
この20万円に任意整理を行い、毎月5000円×40回払い(無利息)などの調整を行っていく流れです。
残50万に対して、これを超える過払い金が発生する場合には借金は0となり、さらに払いすぎたお金の返還を受けるかたちとなります。
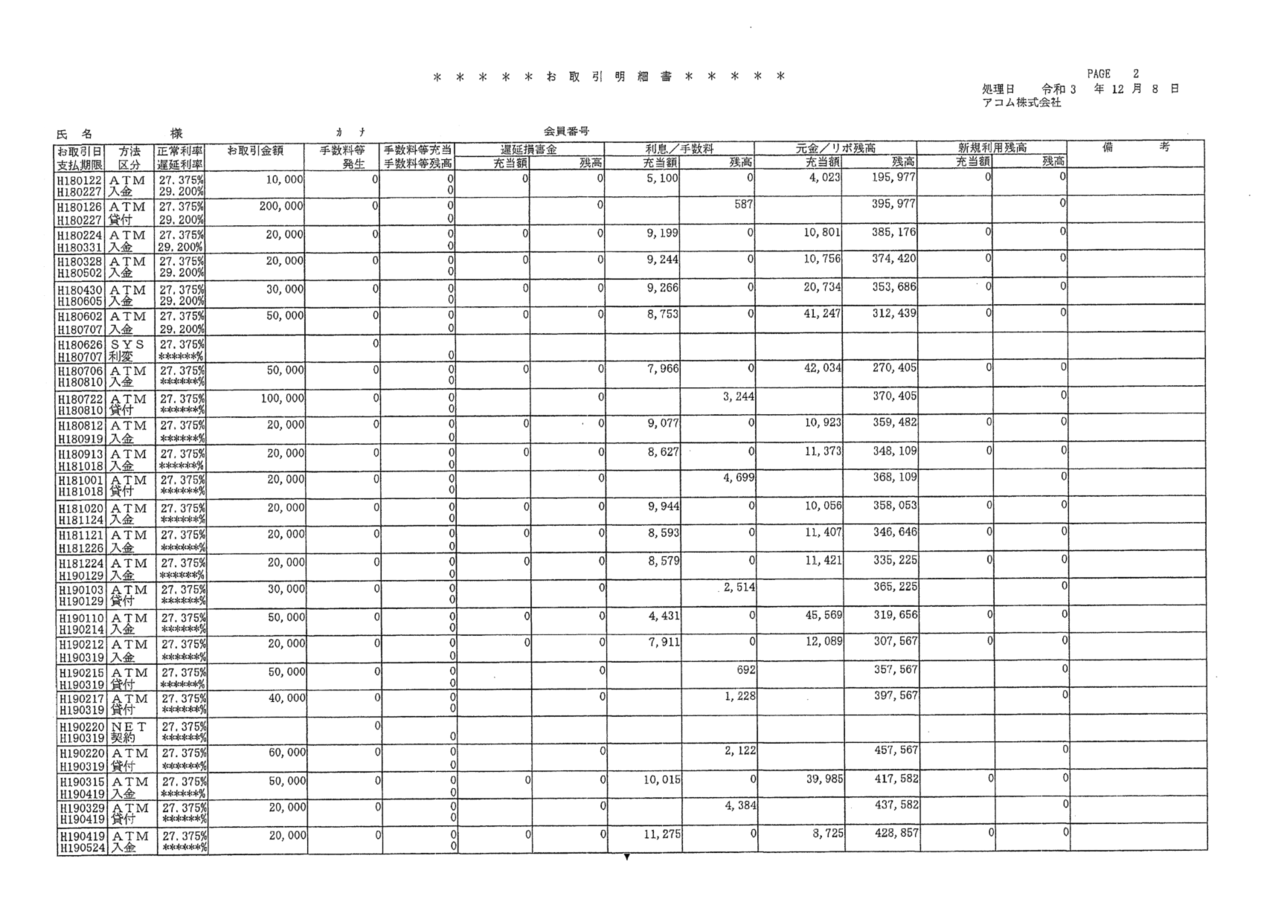
どのくらいの過払い金が発生しているか?は、取引履歴(画損参照)を取り寄せ、払いすぎた利息を計算する(正しい利息で計算し直す)ことで分かります。
完済している場合の対応
アコムをすでに完済している場合でも、過払い金請求は可能です。
例えば、2000年~2019年までアコムを利用し完済している場合には、減らす借金はないので、払いすぎたお金を戻してもらう手続きを行います。
アコムから戻ったお金を、他の借金に充てることで、返済の負担を減らすこともできます。
完済している場合には、最終取引日から10年が過払い金請求のリミットとなるので、注意しましょう。
アコムに任意整理を行った事例
アコムの支払いに、任意整理を行った事例を確認してみましょう。
Aさん・Bさんは、任意整理で和解まで行ったケースです。
Cさんは、アコムの利用期間が短く、任意整理を見送ったケースです。
Dさんは、過払い金が発生し、借金の支払いが0になったケースです。
Aさん(残98万・アコム利用6年)
アコムの残98万円に任意整理を行ったAさん。
任意整理を行った結果は、以下のようになりました。
・和解額:100万8000円
(和解までの経過利息含む)
・分割回数:48回
・1ヶ月辺りの返済額:2万1000円
・利息:任意整理後は0%
※任意整理により、98万円×18%=年17万程度の利息がなくなった
Bさん(残29万・アコム利用3年)
アコムの残29万円に任意整理を行ったBさん。
任意整理を行った結果は、以下のようになりました。
・和解額:30万8917円
(和解までの経過利息含む)
・分割回数:34回
・1ヶ月辺りの返済額:9000円
・利息:任意整理後は0%。
※任意整理により、30万円×18%=年5万4000円の利息の返済がなくなった
Cさん(残30万・アコム利用10ヵ月)
アコムの利用年数が1年未満であり、
・任意整理を行っても月2万5000円の返済
・将来利息のカットも難しい
そのため、任意整理を断念しました。
現在のアコムへの返済は月に1万円。
そのため、任意整理で月2万5000円の返済になると、1か月の負担が上がってしまうからです。
利用1年半程度まで自分で返済を続けた上で、任意整理を行うと、
・24回払い(月1万5000円)が可能
・将来利息のカットも見込める
ため、その時点で、任意整理を再検討することになりました。
Dさん(50万・アコム利用25年)
アコムを25年前から利用していたため、過払い金が発生したケースです。
返済残額50万円の支払いは過払い金で0になり、アコムの支払いは無くなりました。
さらに、払い過ぎのお金が120万円あり、交渉の結果、100万の返還を受けました。
任意整理する・しない場合を比較
任意整理をする場合・しない場合の比較をしてみましょう。
任意整理しない場合の返済シミュレーション
任意整理をしないで返済を続ける場合、利息の支払いがあります。
例えば、金利18%で残50万がある場合の返済は、以下のようになります。
・2年で完済:月額2万5000円
(総額59万7201円)
・3年で完済:月額1万9000円
(総額63万8078円)
・4年で完済:月額1万5000円
(総額69万4050円)
・5年で完済:月額1万3000円
(総額74万5035円)
上記のシミュレーションは、今後一度も借入をしない前提です。
今後も借入を行い借金が増えてしまうと、支払いはさらに増えます。
任意整理するとどうなる?
アコムに任意整理を行った場合には、1年を超える利用があれば、将来利息やリボ手数料のカットが見込めます。
例えば、利息0%になり50万円を返済する場合は、以下のようになります。
・2年で完済:月額2万0833円の返済
(総額50万円)
・3年で完済:月額1万3888円の返済
(総額50万円)
・4年で完済:月額1万0416円の返済
(総額50万円)
いずれの場合においても、同じ年数で完済を目指すのであれば、任意整理をしたほうが負担が少ないことは明らかです。
ただし、任意整理をすると信用情報に傷がつく(ブラックリストになる)ため、その点も考慮した上で、比較検討するとよいでしょう。
アコムの返済内容について
アコムの利用を続けていて、自分の返済内容を把握しきれていない場合には、この機会に確認してみましょう。
下記は、アコムのホームページから返済内容を確認し、分かりやすくまとめたものです。
また、アコムの返済ページ(下記リンク)では、返済シミュレーションができるようになっています。
このシミュレーションを行ったうえで、任意整理を検討するのも1つだと思います。
アコムの返済内容と金利
(借入金30万円以下)
・毎月の最低返済額:借入金の4.2%以上
・適用金利:最大で18%
(借入金30万1円~100万円)
・毎月の最低返済額:借入金の3%以上
・適用金利:最大で18%
(借入金100万1円~300万円)
・毎月の最低返済額:借入金の1.5~3%以上
・適用金利:最大で15%
アコムの返済期限
・返済額4.2%以上
(最終借入日から最長3年)
・返済額3%以上
(最終借入日から最長4年11ヵ月)
・返済額2.5%以上
(最終借入日から最長5年9ヵ月)
・返済額2%以上
(最終借入日から最長8年7ヵ月)
・返済額1.5%以上
(最終借入日から最長9年7ヵ月)
本HPの記事の監修者
山口広樹(やまぐちひろき)
・神奈川県司法書士会2376号
・法務大臣認定番号801245号
・神奈川県行政書士会4407号
司法書士歴17年・行政書士歴15年。
かながわ総合法務事務所の司法書士・行政書士。
無料相談はこちら
お問合せはこちら
9:00〜20:00(土曜:10:00~16:00)
休業日:日曜・祝日
安心できる任意整理をご提案!
●任意整理の診断やご相談は電話・メール・LINEの全て無料!
●即日依頼もOK。最短当日で手続きをスタートできます
●費用の事前見積りOK!お気軽にお問合せ下さい。
かながわ総合法務事務所
無料相談はこちらからどうぞ!
神奈川県横浜市西区高島2-14-12
ヨコハマジャスト2号館5階
任意整理の対応エリア
横浜市を始めとする神奈川県全域を中心に、全国の都道府県に対応しております。